商业保理公司全解析:应收账款融资如何赋能中小企业
在供应链金融快速发展的今天,商业保理公司逐渐从幕后走向台前,成为众多中小企业解决资金周转难题的重要渠道。对于不少企业主来说,"保理"这个词或许并不陌生,但真正了解其运作逻辑、适用场景和选择要点的人并不多。本文围绕商业保理公司的核心业务展开,帮助读者厘清这一金融工具的实际价值。
商业保理公司到底是什么
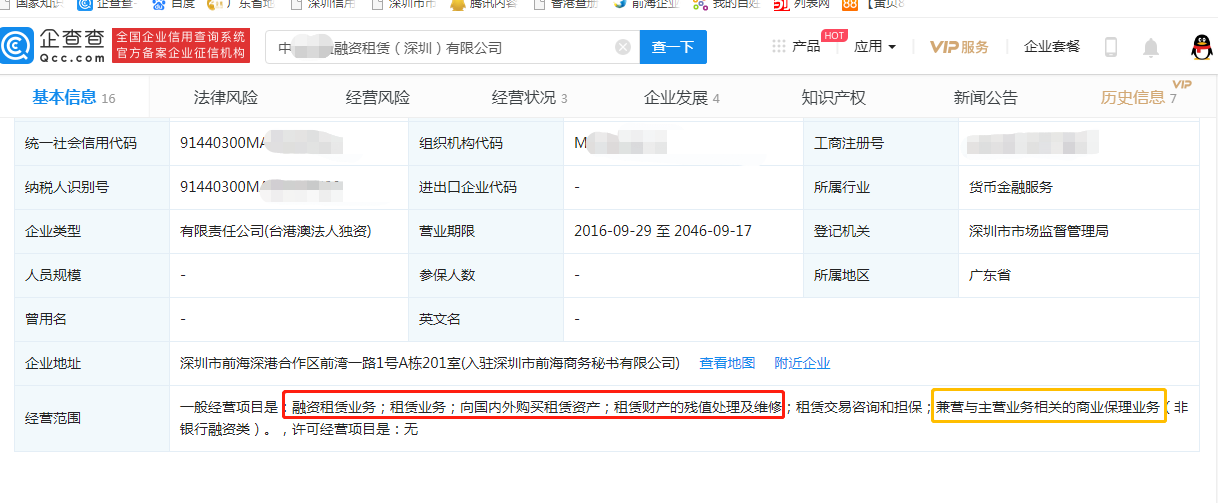
商业保理公司是经监管部门批准设立、专门从事保理业务的非银行金融机构。简单来说,企业把因赊销产生的应收账款转让给保理公司,保理公司据此提供资金融通、账款管理、催收以及坏账担保等一揽子服务。与银行贷款相比,保理更看重交易背景和买方信用,而非单纯依赖借款人的抵押物,这让许多轻资产运营的中小企业看到了融资希望。
从业务类型看,国内保理业务通常分为有追索权保理和无追索权保理、明保理与暗保理、单保理与双保理等。不同模式对应不同的风险分担方式,企业需要结合自身应收账款的质量和买方配合程度来选择。
应收账款保理融资的运作流程
很多企业关心保理融资到底怎么办、快不快。以典型的应收账款保理为例,流程大致如下:
- 企业向商业保理公司提交保理申请,提供购销合同、发票、物流单据等贸易背景材料;
- 保理公司对买方资信和应收账款真实性进行尽调与审核;
- 双方签订保理合同,完成应收账款转让登记;
- 保理公司按约定比例向企业支付融资款;
- 账款到期后由买方付款至指定账户,保理公司完成清算,剩余款项返还企业。
整个周期在材料齐全的情况下可以压缩到数个工作日,相比传统信贷审批更为灵活。这也是应收账款融资在制造业、批发零售、建筑工程等行业广受欢迎的原因。
商业保理公司在供应链金融中的角色
供应链金融的本质是围绕核心企业信用,向上游供应商和下游经销商延伸金融服务。商业保理公司恰好处于这一链条的关键节点:上游供应商手握核心企业的应付账款,却常常面临账期长、回款慢的压力;保理公司通过受让这些应收账款,把"未来的钱"变成"现在的现金流",既缓解了供应商的燃眉之急,也间接稳固了整条供应链的运转效率。
在深圳等外贸与制造业密集的城市,深圳商业保理机构数量众多,服务覆盖电子元器件、服装纺织、物流仓储等多个细分领域。区域产业集群越发达,保理服务的需求就越旺盛,这也解释了为何深圳商业保理行业近年来保持较快增长。
选择商业保理公司要看哪些维度
市场上的保理服务商良莠不齐,企业在合作前不妨从以下几个角度做功课:
- 资质与备案:确认公司是否在监管名单内、是否完成应收账款转让登记系统的对接;
- 资金实力:了解其资金来源是否稳定,能否支撑持续放款;
- 行业经验:优先选择熟悉自身所在行业的机构,尽调效率和风控判断更靠谱;
- 费率透明度:保理融资涉及利息、手续费等,务必在合同中明确各项成本;
- 催收与账款管理能力:账款催收是否专业,直接影响回款效率和后续合作体验。
保理服务对企业财务的实际意义
从财务视角看,应收账款保理不仅是融资手段,也是一种资产管理方式。通过应收账款转让,企业可以加快资金回笼、优化现金流结构、降低应收账款占比,财务报表的流动性指标随之改善。对于处在扩张期、订单充足但垫资压力大的企业而言,保理服务提供了一条不依赖固定资产抵押的融资路径。
当然,保理并非万能。贸易背景不真实、买方信用薄弱、合同条款存在瑕疵的应收账款,往往难以通过保理公司审核。企业在日常经营中规范合同管理、保留完整单据,才是顺利获得保理融资的前提。
结语
商业保理公司作为连接实体企业与资本市场的桥梁,正在供应链金融生态中扮演越来越重要的角色。理解应收账款保理的运作逻辑、选对合作伙伴、规范自身贸易流程,企业才能真正把应收账款变成可用的流动资金。对于有融资需求的中小企业来说,早一步了解保理,或许就早一步打开资金周转的新通道。