商业保理公司怎么选?从应收账款融资到供应链金融的实操指南
对很多中小企业来说,账面上一笔笔未到期的应收账款,往往既是资产也是负担。货已经交付、发票已经开出,回款却要等上三个月甚至半年,现金流被牢牢占住。商业保理公司正是为解决这一痛点而生的金融机构。但市面上的保理公司数量不少,服务能力参差不齐,企业该怎样判断一家商业保理公司是否靠谱、适合自己的业务场景?本文从业务模式、核心服务、选型标准和常见误区几个角度展开说明。
商业保理公司到底做什么
商业保理公司是经地方金融监管部门批准设立、专门从事应收账款相关金融服务的机构。它的核心逻辑并不复杂:企业把因赊销产生的应收账款转让给保理公司,保理公司据此提供资金融通、账款管理、账款催收和信用风险担保等服务。与银行流动资金贷款相比,保理融资的授信依据不是企业自身的抵押物或财务报表,而是交易对手的付款能力和贸易背景的真实性。
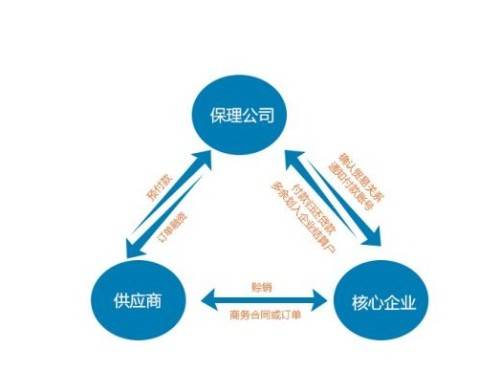
这一点对轻资产的中小企业尤其重要。很多制造型企业、贸易型企业固定资产不多,很难从银行拿到足额贷款,但它们的下游客户往往是大型企业或上市公司,应收账款质量较高。商业保理公司看重的正是这笔账款背后的信用,而不是借款企业自己的厂房和设备。
商业保理公司的四类核心服务
理解一家商业保理公司能提供什么,可以从四个服务模块入手:
- 应收账款融资:企业将应收账款转让给保理公司,提前获得大部分货款,缓解资金周转压力。这是保理业务中最基础、使用频率最高的功能。
- 应收账款管理:保理公司代为建立账款台账、跟踪付款进度、提示到期日,帮助企业把分散的应收账款管起来,减少逾期和漏收。
- 账款催收:由专业团队对接买方进行催收,既降低企业自身的催收成本,也避免因催收影响与客户的合作关系。
- 信用风险担保:在买方出现无力或不愿付款的情形时,由保理公司按约定承担相应比例的坏账风险,让企业的应收账款多一层保障。
不同商业保理公司在四项服务上的侧重不同。有的以融资为主、管理为辅,有的则深耕账款管理和催收。企业在合作前应明确自己最需要解决的是资金问题、管理问题还是风险问题,再去找对应能力强的机构。
国内保理业务的主要模式怎么区分
国内保理业务按不同维度可以分成几组模式,企业了解这些分类,有助于和保理公司沟通时准确表达需求:
按是否通知买方,分为明保理和暗保理。明保理需要向买方发出应收账款转让通知,买方确认后付款至指定账户,法律效力更清晰;暗保理不通知买方,操作灵活但确权难度较大,风险相对更高。
按是否保留追索权,分为有追索权保理和无追索权保理。有追索权保理下,若买方到期未付款,保理公司可向融资企业追索;无追索权保理则由保理公司承担买方信用风险,费率通常更高。
按是否提供融资,分为融资保理和到期保理。前者在受让应收账款时即支付融资款,后者只在账款到期时提供服务,不提前垫付资金。
深圳商业保理行业起步较早、机构集中度高,业务模式也相对成熟。企业在选择时,可以优先考察在自身所在行业有成功案例的机构,而不是单纯比较费率高低。
供应链金融视角下的保理价值
把商业保理放到供应链金融的框架里看,它的意义不只是给单个企业输血,而是优化整条链上的资金配置。核心企业议价能力强,往往要求上游供应商接受较长的账期;供应商为了维持合作只能垫资,资金压力层层传导。保理公司介入后,上游企业凭对核心企业的应收账款获得融资,核心企业的账期不变,供应商的现金流却得到改善,整条供应链的稳定性随之提升。
这也是近年来应收账款融资政策持续受到鼓励的原因。对于处在供应链中游、上下游都是强势企业的公司而言,商业保理公司提供的应收账款转让和融资服务,往往比传统信贷更贴合实际经营节奏。
挑选商业保理公司的五个判断维度
面对众多机构,企业可以从以下方面做筛选:
- 资质与备案:确认公司是否在地方金融监管部门完成设立备案、经营范围是否包含商业保理业务,这是最基本的合规底线。
- 行业经验:是否有与本企业所处行业匹配的操作经验,能否理解该行业的交易习惯、结算周期和常见争议点。
- 资金实力:保理融资需要真金白银的投放能力,注册资本、股东背景和资金来源的稳定性直接影响放款效率。
- 风控与确权能力:是否具备规范的确权流程、能否有效核验贸易背景真实性,这决定了业务能否顺利落地。
- 服务响应:从资料提交到放款的周期、日常对接的顺畅程度,都是实际合作中容易被忽视却影响体验的因素。
需要提醒的是,费率固然重要,但不能作为唯一标准。过低的价格背后可能是风控宽松或服务缩水,反而埋下隐患。
企业使用保理服务时的常见误区
第一个误区是把保理当成贷款。保理融资的前提是真实、合法的应收账款转让,没有真实贸易背景的"融资"不合规,也无法通过保理公司的风控审核。企业应准备好合同、发票、发货凭证、验收单等完整材料。
第二个误区是忽视买方确权。尤其在明保理业务中,买方对应收账款转让的确认是保障各方权益的关键环节,跳过确权会显著增加后续纠纷风险。
第三个误区是只看融资、不管管理。应收账款管理本身就能帮企业发现账期设置不合理、客户集中度过高等问题,把保理服务用成单纯的借钱工具,其实是浪费了它的管理价值。
结语
商业保理公司本质上是用专业能力把应收账款盘活的机构。企业在选择时,应结合自身行业特点、账款结构和资金需求,重点考察资质合规性、行业经验与风控能力,而不是单纯比价。把应收账款转让、融资、管理和催收这几个环节用对、用顺,现金流压力才能真正得到缓解,供应链上的合作关系也会更加稳固。