商业保理公司如何破解企业应收账款难题:从融资到风控的完整解读
在实体经济运行中,应收账款积压几乎是所有成长型企业都会遇到的现实问题。账期越拉越长、回款节奏难以把控、流动资金被大量占用,这些压力在供应链条上层层传导,最终影响到企业的正常经营。商业保理公司正是在这样的背景下走进大众视野的——它既不同于传统银行贷款,也区别于民间借贷,而是围绕应收账款这一核心资产,为企业提供一整套融资与风险管理服务。本文结合深圳商业保理的实践情况,系统梳理商业保理公司的业务逻辑、服务类型与选择要点,帮助有需求的企业建立清晰认知。
商业保理公司到底是什么:从应收账款转让说起
商业保理公司是经监管部门批准设立、专门从事保理业务的金融机构。其核心业务逻辑并不复杂:企业将自己因销售商品、提供服务或出租资产而形成的应收账款转让给保理公司,保理公司据此提供资金融通、账款管理、账款催收以及坏账担保等服务。
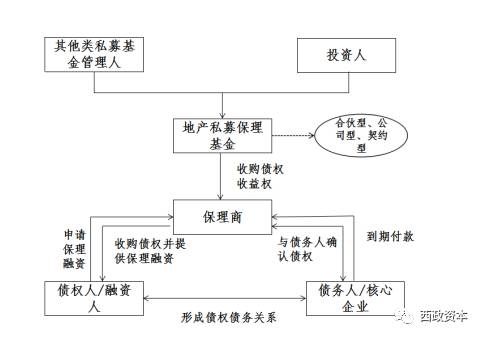
这里的关键在于"应收账款转让"这一法律动作。企业把应收账款的权利让渡出去,换来的是提前回笼的资金和后续的账务管理支持。对于卖方企业而言,这意味着原本要等三个月甚至半年才能拿到的货款,可以在交付完成后较短时间内变现;对于买方而言,付款对象可能变为保理公司,但付款义务本身并未改变。
需要区分的是,商业保理公司与银行保理在服务对象和灵活度上存在差异。银行保理通常更偏好大型企业和高信用等级客户,审批链条较长;商业保理公司则更多聚焦于中小微企业和供应链上下游的细分场景,在交易结构设计、响应速度上往往更具弹性。这也是近年来国内保理业务快速增长的重要原因。
应收账款保理融资的几种常见模式
不同企业的交易结构、买方信用状况和资金需求节奏各不相同,商业保理公司在实际操作中会设计不同的业务模式。常见的有以下几类:
- 有追索权保理:保理公司向卖方提供融资后,若买方到期未付款,保理公司有权向卖方追索。这种模式下融资成本相对较低,适合买方信用尚可、卖方希望降低融资成本的情形。
- 无追索权保理:保理公司承担买方信用风险,买方不付款时一般不能再向卖方追索。这类业务对买方资信要求较高,保理公司通常会核定买方额度,适合希望彻底转移信用风险的企业。
- 明保理与暗保理:前者需要通知买方应收账款已转让,后者则不通知买方。暗保理在操作上更隐蔽,但对保理公司的风控能力要求更高。
- 正向保理与反向保理:正向保理由卖方发起,反向保理则围绕核心企业(买方)展开,由核心企业确认账款后为其上游供应商提供融资,是供应链金融中应用广泛的一种结构。
企业在选择具体模式时,需要综合考虑买方信用、账期长短、自身资金成本承受能力以及是否需要出表等因素,而不是简单追求"利率最低"。
供应链金融视角下的保理服务价值
把商业保理放在供应链金融的框架里看,它的价值会更加清晰。一条供应链上,核心企业往往议价能力强、账期设置较长,而上游中小供应商则处于资金弱势地位。应收账款融资的作用,就是把核心企业的信用沿着交易关系"传递"给上游,让供应商凭借真实的贸易背景获得资金支持。
这种结构带来的好处是多方面的:供应商提前拿到资金,生产安排更从容;核心企业维持了既定的账期政策,供应链稳定性提升;保理公司则依托真实交易和核心企业信用控制风险。三方各取所需,这也是供应链金融能够持续运转的内在动力。
在深圳这样的制造业和贸易业密集城市,商业保理公司与电子、物流、建材、医药流通等行业的结合尤为紧密。围绕核心企业的应付账款开展的国内保理业务,已经成为不少中小企业解决短期流动性问题的重要渠道。
账款催收与风险管理:保理公司不只是"放款方"
很多人对保理公司的印象停留在"提供融资",实际上账款管理与催收同样是其核心职能。应收账款转让之后,保理公司需要对应收账款进行台账管理、账龄分析、到期提醒和逾期跟踪,必要时通过专业手段开展账款催收。
风险管理贯穿保理业务全流程,主要包括几个层面:
- 贸易背景真实性审核:核查合同、发票、物流单据、验收凭证等,防止虚构交易套取资金。
- 买方资信评估:对付款方的经营状况、历史付款记录、行业地位进行综合判断,核定合理的买方额度。
- 应收账款质量分析:关注账龄结构、集中度、是否存在争议或抵质押等情况。
- 资金流向监控:确保回款账户受控,避免资金被挪用。
对于企业来说,选择保理服务时不妨关注对方的风控流程是否规范。流程严谨的保理公司虽然前期审核稍显繁琐,但恰恰说明其在认真评估交易实质,这对双方都是一种保护。
企业如何选择合适的商业保理公司
市场上的保理服务机构数量不少,质量参差不齐。企业在选择时可以从以下几个维度进行考察:
第一,看资质与合规性。正规商业保理公司应在监管框架内开展业务,具备相应的经营资质,业务合同条款清晰规范。第二,看行业经验。不同行业的应收账款特征差异很大,熟悉本行业交易习惯的保理公司,在方案设计和风险判断上更有针对性。第三,看资金实力与融资成本。保理公司的资金来源渠道直接影响其报价水平和服务稳定性。第四,看服务响应效率。从资料提交到放款的时间周期,往往直接影响企业的资金安排。第五,看后续服务能力,包括账款管理、催收支持和报表反馈等。
此外,企业在接洽过程中应如实提供交易资料,明确自身是希望解决短期周转,还是希望长期优化应收账款结构。需求越清晰,保理公司给出的方案就越贴合实际。
结语
应收账款既是企业经营的"成绩单",也可能成为流动性的"绊脚石"。商业保理公司通过应收账款转让、保理融资、账款催收等一系列专业服务,帮助企业在不增加负债压力的情况下盘活存量资产,让沉淀的账款重新流动起来。随着供应链金融体系的不断完善,保理服务正在从单一的融资工具,演变为企业应收账款管理的长期伙伴。对于正在为账期发愁的企业而言,理解保理、善用保理,或许就是打开资金困局的一把钥匙。