商业保理公司如何选?从应收账款融资到供应链金融的实战指南
在中小企业融资渠道日益多元的今天,商业保理公司逐渐从幕后走向台前,成为不少企业盘活应收账款、缓解现金流压力的重要伙伴。但面对市场上数量众多的保理机构,很多企业负责人并不清楚该如何判断一家商业保理公司是否靠谱,也不了解应收账款保理究竟能解决哪些实际问题。本文结合深圳商业保理行业的实际情况,从业务模式、服务内容、选择标准到风险防范,做一次系统梳理。
商业保理公司到底是做什么的
简单来说,商业保理公司是专门受让企业应收账款、并提供配套金融服务的机构。企业把因赊销产生的应收账款转让给保理公司,保理公司据此提供融资、账款管理、催收甚至坏账担保等服务。与银行保理相比,商业保理公司更贴近产业链,审批流程相对灵活,对中小微企业的包容度更高,这也是近年来国内保理业务快速增长的直接原因。
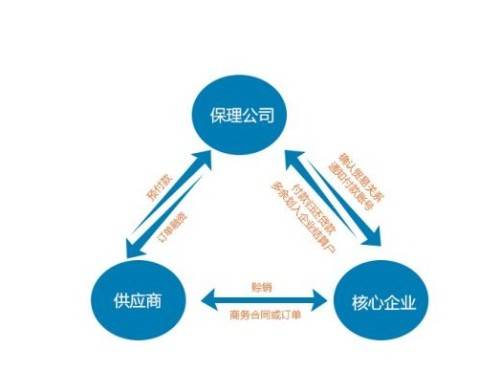
从业务类型看,常见的包括有追索权保理和无追索权保理、明保理和暗保理、正向保理和反向保理。不同模式对应不同的风险承担方式和适用场景,企业在洽谈时需要结合自身交易结构选择,而不是一味追求"额度高、放款快"。
应收账款保理融资能解决哪些现实问题
很多制造、贸易、工程类企业都面临同一个困境:订单不缺,账期却越拉越长。下游客户动辄三个月、半年的付款周期,让企业垫资压力巨大。此时应收账款融资的价值就体现出来了。
- 加速资金周转:将未到期的应收账款提前变现,缩短回款周期,把沉淀在账面上的"纸面财富"转化为可用现金流。
- 优化财务报表:无追索权保理在满足条件时可实现应收账款出表,有助于改善资产负债结构。
- 降低催收成本:账款催收由专业机构承接,企业可以把精力放回主业经营。
- 支持供应链协同:在供应链金融场景下,核心企业信用可以向上下游传导,帮助配套中小企业获得融资支持。
需要提醒的是,保理融资并非"万能药"。它适合有真实贸易背景、账款权属清晰的企业,虚构交易或权属存在争议的应收账款,很难通过正规保理公司的风控审核。
深圳商业保理行业的区位优势
深圳是国内商业保理公司聚集度最高的城市之一,前海片区更是行业集聚的重镇。这里既有政策层面的先行先试,也有活跃的产业链和外贸生态作为支撑。对于珠三角地区的企业而言,选择本地保理公司在沟通效率、尽调响应、贷后管理上都有明显便利。
不过,机构数量多也意味着良莠不齐。近年来监管部门持续清理"失联""空壳"类机构,行业正在从粗放扩张转向规范经营。企业在合作前,核实对方是否在监管名单内、是否具备真实业务能力,是第一步功课。
挑选商业保理公司的几个关键维度
面对众多保理服务商,建议从以下几个角度做尽调和比较:
- 资质与合规:确认公司经营范围包含商业保理业务,了解其是否纳入地方金融监管、有无重大违规记录。
- 资金来源与成本:关注保理融资的综合成本,包括保理费率、资金利息、手续费等,避免只看表面利率。
- 行业经验:优先选择熟悉自身所在行业的机构,懂产业才能更准确地评估应收账款质量。
- 风控与流程透明度:正规机构会明确告知尽调要求、放款条件和还款安排,流程清晰可追溯。
- 贷后与催收能力:账款管理是保理服务的核心环节之一,催收团队的专业程度直接影响后续回款效率。
合作过程中需要留意的风险点
保理业务涉及应收账款转让、通知、登记等多个法律环节,操作不规范容易埋下纠纷隐患。企业应重点关注应收账款是否真实、是否存在重复转让、是否办理了转让登记,以及债务人是否收到转让通知。暗保理虽然操作隐蔽,但对企业的内部管理要求更高,一旦出现回款混同,权属认定会变得复杂。
此外,合同中关于追索权安排、费用计算方式、违约责任的条款,务必逐条确认,必要时请专业人士把关。保理不是简单的"借钱",而是一整套围绕应收账款展开的金融服务,理解规则才能用好工具。
结语
商业保理公司正在成为连接实体经济与资金市场的重要纽带。对于有应收账款融资需求的企业来说,选对合作机构、理解业务规则、守住合规底线,比单纯比较价格更重要。分子商业保理深耕应收账款保理与供应链金融领域,围绕国内保理业务提供应收账款转让、保理融资、账款催收等一揽子服务,帮助企业在真实的贸易场景中盘活资产、稳健经营。如果你正在为账期和现金流发愁,不妨先梳理清楚自身的应收账款结构,再与专业保理机构做一次深入沟通。